「売上はあるのにお金が残らない」「毎月固定費に追われている」「利益改善したいが、どこを削ればいいか分からない」。こうした悩みを抱える中小企業経営者は非常に多いです。特に、人件費、家賃、広告費、外注費、システム費など、毎月自動的に発生する固定費は、経営へ大きなプレッシャーを与えます。
しかし、多くの会社は、「とにかく削減すればいい」と考えてしまいます。その結果、社員疲弊、品質低下、顧客満足低下へつながるケースも少なくありません。つまり、固定費問題とは、単なるコスト問題ではなく、“経営構造問題”なのです。
本記事では、中小企業が固定費削減で失敗する理由、放置リスク、具体的改善方法、そして5方良し経営で固定費を最適化する方法までを徹底解説します。重要なのは、“安くすること”ではなく、“利益が残る構造を作ること”なのです。
よくある誤解
1.固定費は削れば削るほど良い
多くの会社が最初に勘違いするのがこれです。しかし、実際には「削減=改善」ではありません。例えば、人件費を削りすぎると、社員疲弊が増えます。また、教育費を削れば、組織力が低下します。その結果、対応品質低下や離職増加へつながります。つまり、固定費削減とは、“必要コストと不要コストを分けること”なのです。
2.人件費削減が最優先
もちろん人件費見直しは重要です。しかし、中小企業の場合、本当に問題なのは「利益が残らない構造」です。例えば、安売り営業、工数過多、社長依存などです。つまり、人件費だけを削っても、根本改善にはなりません。
3.広告費削減すれば利益が出る
広告費削減だけでは危険です。なぜなら、集客力まで弱くなる可能性があるからです。本当に重要なのは、「利益率の高い集客」へ改善することです。つまり、広告を止めることではなく、“利益が残る導線設計”が必要なのです。
4.固定費削減は経理の仕事
固定費問題は、経理だけでは解決しません。商品設計、営業設計、組織設計、理念設計まで関係しています。例えば、「利益率が低い商品」を売り続ける限り、固定費問題は解決しません。
5.売上を増やせば解決する
危険な考え方です。利益率が低い状態で売上だけ増やすと、社員疲弊や赤字拡大へつながるケースもあります。つまり、重要なのは売上規模ではなく、“利益が残る構造”なのです。
なぜうまくいかないのか
1.安売り構造になっている
固定費に苦しむ会社ほど、「件数でカバーする経営」になりやすいです。例えば、「他社より安く」「今だけ値引き」などです。しかし、この状態では利益が残りません。また、価格だけで集まる顧客は、価格で離脱しやすくなります。その結果、さらに安売りし続ける悪循環へ入ります。さらに、安売り会社ほどクレーム率も高まりやすくなります。つまり、価格競争は、“利益率悪化と固定費負担増加”を同時に生む構造なのです。
2.固定費が見える化されていない
多くの会社は、「何にいくら使っているか」を正確に把握できていません。例えば、使われていないサブスク、不要システム、重複契約などです。また、広告費や外注費も、「本当に利益へつながっているか」が曖昧なケースがあります。その結果、「削るべき固定費」と「必要投資」が混ざってしまいます。
3.社長依存構造になっている
社長が全部抱える会社ほど、固定費効率が悪化しやすくなります。なぜなら、社長時間が「未来改善」ではなく、「目先対応」で埋まるからです。例えば、細かい確認、クレーム対応、営業確認などです。その結果、組織改善や利益改善へ時間を使えなくなります。
4.理念設計が曖昧
理念が曖昧な会社ほど、「何でもやる経営」になりやすくなります。例えば、「利益が出るなら全部やる」「頼まれたら断れない」などです。しかし、その結果、不採算案件が増えます。また、社員疲弊も増加します。つまり、理念不足は、“固定費圧迫”へ直結しやすいのです。
5.継続利益が少ない
毎月ゼロから売上を作る会社は危険です。例えば、単発売上依存、紹介なし、リピートなし状態です。その結果、「今月を乗り切るための経営」になりやすくなります。また、固定費プレッシャーも強くなります。
5方良し経営を体系的に知りたい方へ
 《無料セミナー 開催中》
― 利益・理念・幸せを両立させる新時代の経営 ―
「利益だけでなく、人も会社も幸せにする経営」
それが 5方良し経営。 「会社・従業員・顧客・世間・次世代」すべてが豊かになる仕組みを体系的に学べます。
5方良し経営セミナーとは?
経営の原理原則を、実践ワークと事例で学べる90分講座。
放置するとどうなるか
1.資金繰りが悪化する
固定費負担が大きい状態を放置すると、最初に苦しくなるのは資金繰りです。売上があっても利益が少なければ、キャッシュが残りません。また、急な出費や採用投資にも対応しにくくなります。その結果、「今月を乗り切る経営」へ入りやすくなります。さらに、未来投資も止まりやすくなります。
特に中小企業では、毎月発生する固定費の影響が非常に大きいです。例えば、人件費、家賃、広告費、外注費、システム費などは、売上が減っても自動的に発生し続けます。そのため、利益率が低い状態では、「売上はあるのに現金が残らない状態」へ入りやすくなります。また、資金余裕がなくなるほど、経営判断も短期化します。例えば、「今月を埋めるための値引き」「利益が低くても契約する」「本当は断るべき案件も受ける」などです。その結果、さらに利益率が悪化しやすくなります。
また、固定費負担が重い会社ほど、「急なトラブル」に弱くなります。例えば、主要顧客離脱、設備故障、採用失敗、社員退職などです。本来であれば、利益余白があれば対応できます。しかし、固定費に追われている会社は、その余裕がありません。その結果、「常にギリギリで回す経営」になりやすくなります。つまり、固定費問題を放置することは、“資金ショートリスク”を高め続けることなのです。
さらに、資金余裕がない会社ほど、未来投資も止まりやすくなります。AI投資、DX投資、人材育成、新規事業など、本来必要な投資まで後回しになります。その結果、短期的には生き残れても、中長期的には競争力が低下しやすくなります。つまり、固定費問題とは、「お金の問題」だけではなく、“未来を止める問題”でもあるのです。
2.社長が疲弊する
固定費負担が大きい会社ほど、社長プレッシャーが増えます。なぜなら、「毎月固定でお金が出ていく不安」があるからです。また、「もっと売上を作らなければ」という焦り状態にも入りやすくなります。その結果、脳疲労や睡眠不足も増えやすくなります。
特に危険なのが、「売上を止められない状態」です。本来であれば、利益率改善や不採算案件整理を行うべきでも、「今月の固定費を払うため」に無理な案件を受けてしまうケースがあります。また、固定費プレッシャーが強い会社ほど、社長が全部抱え込みやすくなります。例えば、営業、採用、現場対応、クレーム対応、資金繰り確認などです。その結果、休んでも頭が休まらない状態になりやすくなります。
さらに、利益余白がない会社ほど、「毎月ゼロスタート感覚」が強くなります。例えば、「来月の売上どうしよう」「また固定費を払わなければ」という不安です。その結果、慢性的な脳疲労状態へ入りやすくなります。また、睡眠不足状態では、正常な判断も難しくなります。例えば、短期感情判断、無理投資、安売り判断などです。その結果、さらに利益率が悪化しやすくなります。つまり、固定費問題を放置するほど、“社長の精神余白”が消えていくのです。
また、社長が疲弊する会社ほど、組織全体の空気も悪化しやすくなります。なぜなら、社長の焦りやイライラは、社員へ伝染するからです。つまり、固定費問題とは、“社長個人の問題”ではなく、“組織全体へ広がる問題”なのです。
3.社員離職が増える
固定費を無理に削る会社ほど、社員負荷が増えやすくなります。例えば、人員不足、教育不足、長時間労働などです。その結果、「頑張っても余裕がない会社」という空気が広がります。
利益余白が少ない会社では、「人を増やせない」「教育へ時間を使えない」「改善へ投資できない」状態になりやすくなります。その結果、既存社員へ負荷が集中します。例えば、一人あたり業務量増加、休日対応増加、精神的ストレス増加などです。また、固定費を削るために、「とにかく人数を減らす」という判断をすると、現場疲弊がさらに進みます。
さらに、余裕がない会社ほど、「教育不足」が起きやすくなります。本来であれば、理念共有、業務教育、評価面談などが必要です。しかし、固定費に追われる会社では、「目先業務を回すこと」が優先されます。その結果、社員成長が止まりやすくなります。また、「誰かが辞めたら現場が回らない状態」にも入りやすくなります。つまり、固定費問題を放置することは、“人が定着しない会社”を作ることでもあるのです。
また、利益余白がない会社ほど、「頑張っても報われない空気」が広がります。例えば、昇給できない、福利厚生改善できない、設備投資できないなどです。その結果、優秀人材ほど離職しやすくなります。つまり、固定費改善とは、“利益改善”だけでなく、“組織安定”にも直結しているのです。
4.未来投資できなくなる
固定費に追われる会社ほど、AI投資、DX投資、人材投資が止まりやすくなります。その結果、時代変化へ対応しにくくなります。また、競争力も低下しやすくなります。
これからの時代は、「変化対応力」が非常に重要になります。しかし、固定費に余裕がない会社は、「今を守ること」で精一杯になります。その結果、未来改善へ時間もお金も使えません。例えば、AI導入、業務自動化、DX化、教育強化、新規事業などです。本来であれば、こうした投資は、利益率改善や組織改善へつながります。しかし、資金余裕がないと、全部後回しになります。
また、未来投資できない会社ほど、「昔のやり方」に依存しやすくなります。例えば、紙管理、属人管理、非効率営業などです。その結果、工数も増えやすくなります。さらに、社長依存も強くなります。その結果、固定費効率も悪化しやすくなります。つまり、固定費問題を放置することは、“時代変化へ取り残されるリスク”を高めることなのです。
さらに、未来投資できない会社ほど、「短期利益だけ」を追いやすくなります。しかし、その状態では、長期的な競争力は高まりません。つまり、固定費改善とは、“未来へ投資できる状態”を作ることなのです。
5.価格競争から抜けられなくなる
利益率が低い会社ほど、「さらに安くするしかない状態」へ入りやすくなります。その結果、さらに利益率が悪化します。つまり、固定費問題を放置するほど、“利益が残らない経営”が加速しやすくなるのです。
特に固定費負担が大きい会社では、「とにかく契約を取らなければ」という焦りが強くなります。その結果、値引き営業へ入りやすくなります。しかし、安売りで増えた売上は、利益が残りにくくなります。また、価格だけで集まる顧客は、価格で離脱しやすくなります。そのため、さらに安売りし続ける必要が出てきます。これが「価格競争地獄」です。
さらに、価格競争へ入るほど、社員疲弊も増えます。なぜなら、利益が少ない分、「件数を増やさなければならない状態」になるからです。その結果、現場余裕が消え、対応品質も低下しやすくなります。また、クレームも増えやすくなります。その結果、さらに利益率が悪化します。つまり、固定費問題を放置することは、“価格競争から抜けられない会社”を作ることなのです。
一方で、利益余白がある会社は、「価格ではなく価値」で選ばれやすくなります。例えば、専門性、対応品質、サポート力、理念共感などです。その結果、価格競争から抜け出しやすくなります。つまり、固定費改善とは、“価値重視経営”へ進化することでもあるのです。
5方良し経営を体系的に知りたい方へ
 《無料オンライン説明会 開催中》
『5方良し経営 実装プログラム』
学ぶだけで終わらせない
5方良し経営を自社に導入し、売上・組織・理念を同時に成長させるための実装支援サービスです。
- 経営理念の言語化と浸透
- 採用・育成・評価の仕組み構築
- 集客・利益設計:業務改善から経営まで一気通貫
《解決策》
実践ステップ
1.固定費を見える化する
まず必要なのは、「何に固定費を使っているか」を整理することです。例えば、人件費、家賃、広告費、システム費、外注費、サブスク費、通信費、保険料、顧問料などです。固定費は毎月自動的に出ていくため、一度契約すると見直されないまま残りやすい特徴があります。
その結果、「今は使っていないサービス」「成果につながっていない広告費」「重複しているシステム費」などが積み上がることがあります。まずは固定費を一覧化し、「必要コスト」「不要コスト」「投資コスト」「見直し候補」に分けます。すると、削るべきものと残すべきものが見えやすくなります。重要なのは、単純に金額が大きいものから削ることではありません。
例えば、教育費やAI投資などは、短期的にはコストでも、長期的には利益改善につながる可能性があります。一方で、使っていないサブスクや効果測定されていない広告費は、早めに見直すべきです。つまり、固定費改善の第一歩は、“固定費構造の見える化”なのです。見える化することで、「節約」ではなく、「経営判断」として固定費を整理できるようになります。
2.不採算案件を整理する
「断れない経営」は危険です。固定費に苦しむ会社ほど、「売上になるなら何でも受ける状態」へ入りやすくなります。しかし、低利益案件、工数過多案件、不満顧客案件が増えるほど、社員余白は減っていきます。また、売上は増えているように見えても、実際には利益が残らない状態になりやすくなります。
例えば、何度も修正が発生する案件、値引き要求が強い顧客、クレーム対応が多い仕事、社員の精神的負担が大きい案件などは、数字以上に会社を疲弊させます。そのため、「売上額」だけでなく、「利益率」「工数」「継続性」「理念との一致」「社員負荷」で案件を整理します。すると、会社にとって本当に残すべき仕事が見えます。
また、不採算案件を整理することで、社員余白も生まれます。その結果、利益率改善だけでなく、対応品質や顧客満足度も高まりやすくなります。つまり、固定費改善とは、“何を削るか”だけでなく、“何を受けないか”を決めることでもあるのです。
3.値引き文化をやめる
値引き依存会社ほど、固定費改善しにくくなります。なぜなら、固定費は毎月発生する一方で、値引きは粗利を直接削るからです。いくら固定費を見直しても、営業現場で値引きが常態化していれば、利益は残りにくくなります。そのため、「なぜこの価格なのか」を説明できる価値設計を行います。
例えば、専門性、実績、対応品質、サポート力、スピード、安心感、改善提案力などです。価格だけで比較される会社は、さらに安い競合が出ると苦しくなります。一方で、価値を言語化できている会社は、「高いけれど選ばれる状態」を作りやすくなります。また、値引きをやめるには、営業資料や提案トークも整える必要があります。「安いから買ってください」ではなく、「この価格でこの価値を提供します」と伝える設計が重要です。
さらに、理念に沿った顧客選定も大切です。価値を理解しない顧客ばかり集めると、結局また値引き競争へ戻ります。つまり、値引き文化をやめることは、“利益率を守る営業設計”なのです。
4.継続利益を増やす
非常に重要です。固定費は毎月発生します。そのため、売上が単発中心だと、毎月ゼロから売上を作らなければなりません。この状態では、固定費プレッシャーが強くなり、焦り経営になりやすくなります。そこで、サブスク、保守契約、顧問契約、継続支援、定期メンテナンス、運用代行などを増やします。
例えば、「納品して終わり」ではなく、「導入後の改善支援」「月次レポート」「定期相談」「保守管理」へつなげる形です。継続利益が増えると、来月以降の売上見通しが立ちやすくなります。その結果、採用、教育、AI投資、広告改善なども計画しやすくなります。また、継続顧客が増えることで、紹介や追加提案も生まれやすくなります。さらに、固定費を賄える継続利益がある会社は、無理な値引きや不採算案件を断りやすくなります。つまり、継続利益を増やすことは、“固定費に追われない経営”を作ることなのです。
5.社長依存を減らす
固定費効率が悪い会社ほど、社長負荷が高いです。なぜなら、社長が現場判断、営業確認、価格判断、クレーム対応、採用判断まで抱えているケースが多いからです。この状態では、社長の時間が「未来改善」ではなく「目先対応」で埋まります。その結果、固定費の見直しや利益構造改善へ時間を使えません。
また、社員も「どうせ最後は社長判断」と考えるようになり、自走しにくくなります。そのため、ルール化、マニュアル化、権限委譲を進めます。例えば、価格基準、承認基準、顧客対応基準、外注判断基準などを整えます。すると、社員が自分で判断できる範囲が広がります。また、社長確認待ちが減ることで、現場スピードも上がります。さらに、社長は未来戦略、利益改善、組織設計へ集中しやすくなります。つまり、社長依存を減らすことは、“固定費効率を高める組織設計”なのです。
6.理念を整理する
「何を断る会社なのか」を整理します。固定費改善というと、経費項目ばかりを見がちですが、本質的には「何にお金と時間を使う会社なのか」を決めることです。例えば、「社員疲弊する案件は断る」「理念一致しない案件はやらない」「安売り競争には入らない」「顧客満足につながらない支出は見直す」などです。理念が曖昧な会社ほど、「頼まれたら何でもやる」「売上になるなら全部受ける」状態になりやすくなります。
その結果、不採算案件や無駄な固定費が増えます。一方で、理念が整理されている会社は、投資判断も明確になります。例えば、「社員成長につながる費用は残す」「顧客満足につながらない支出は削る」などです。すると、固定費削減が単なる節約ではなく、会社の方向性に沿った経営判断になります。つまり、理念とは、“固定費を正しく使うための判断基準”なのです。
7.AIとDXを活用する
固定費改善には、AI活用も重要です。例えば、議事録自動化、FAQ整備、営業整理、マニュアル化、問い合わせ対応、自動返信、資料作成補助、顧客管理などです。これらを整えることで、工数削減しやすくなります。また、少人数でも運営しやすくなります。
特に中小企業では、人を増やす前に、業務を整理し、自動化できる部分を見つけることが重要です。AIやDXを使うことで、社員が本来集中すべき仕事へ時間を使いやすくなります。例えば、顧客対応、提案改善、商品開発、教育などです。
また、情報共有が整うことで、属人化も減ります。その結果、社長依存も減りやすくなります。ただし、AI導入も目的化してはいけません。大切なのは、「どの業務の固定費や工数を減らすのか」を明確にすることです。つまり、AIとDXは、“人を減らす道具”ではなく、“利益が残る構造を作る道具”なのです。
8.一般的解決策との違い
一般的な固定費削減は、「コスト削減」という数字論が中心です。しかし、本当に重要なのは、「利益が残る経営構造」を作ることです。単に家賃、人件費、広告費を削るだけでは、会社の成長力まで削ってしまう可能性があります。大切なのは、不要な固定費を削り、未来に必要な投資は残すことです。つまり、固定費改善とは、単なる経理問題ではなく、「理念」「商品設計」「営業設計」「組織設計」の問題なのです。
中小企業の固定費削減とは、単なる節約ではありません。本質は、利益が残る構造を作ることです。固定費を見える化し、不採算案件を整理し、値引き文化をやめ、継続利益を増やし、社長依存を減らし、理念を整理し、AIとDXを活用することで、会社は強くなります。つまり、固定費改善とは、“未来へ投資できる会社”へ進化する経営改善なのです。
売り上げUPを急いでしたい方へ
 ー あなたの頭の中を整理し、売上を何倍にも ー
経営の悩み、整理できていますか?
「社長の分身」は、あなたの“もう一人の頭脳”として、
売上・利益・組織・理念を一気に最適化します。
《こんな方におすすめ》
売上が伸び悩んでいる/幹部が育たずすべてを自分で抱えている/経営の方向性を整理したい
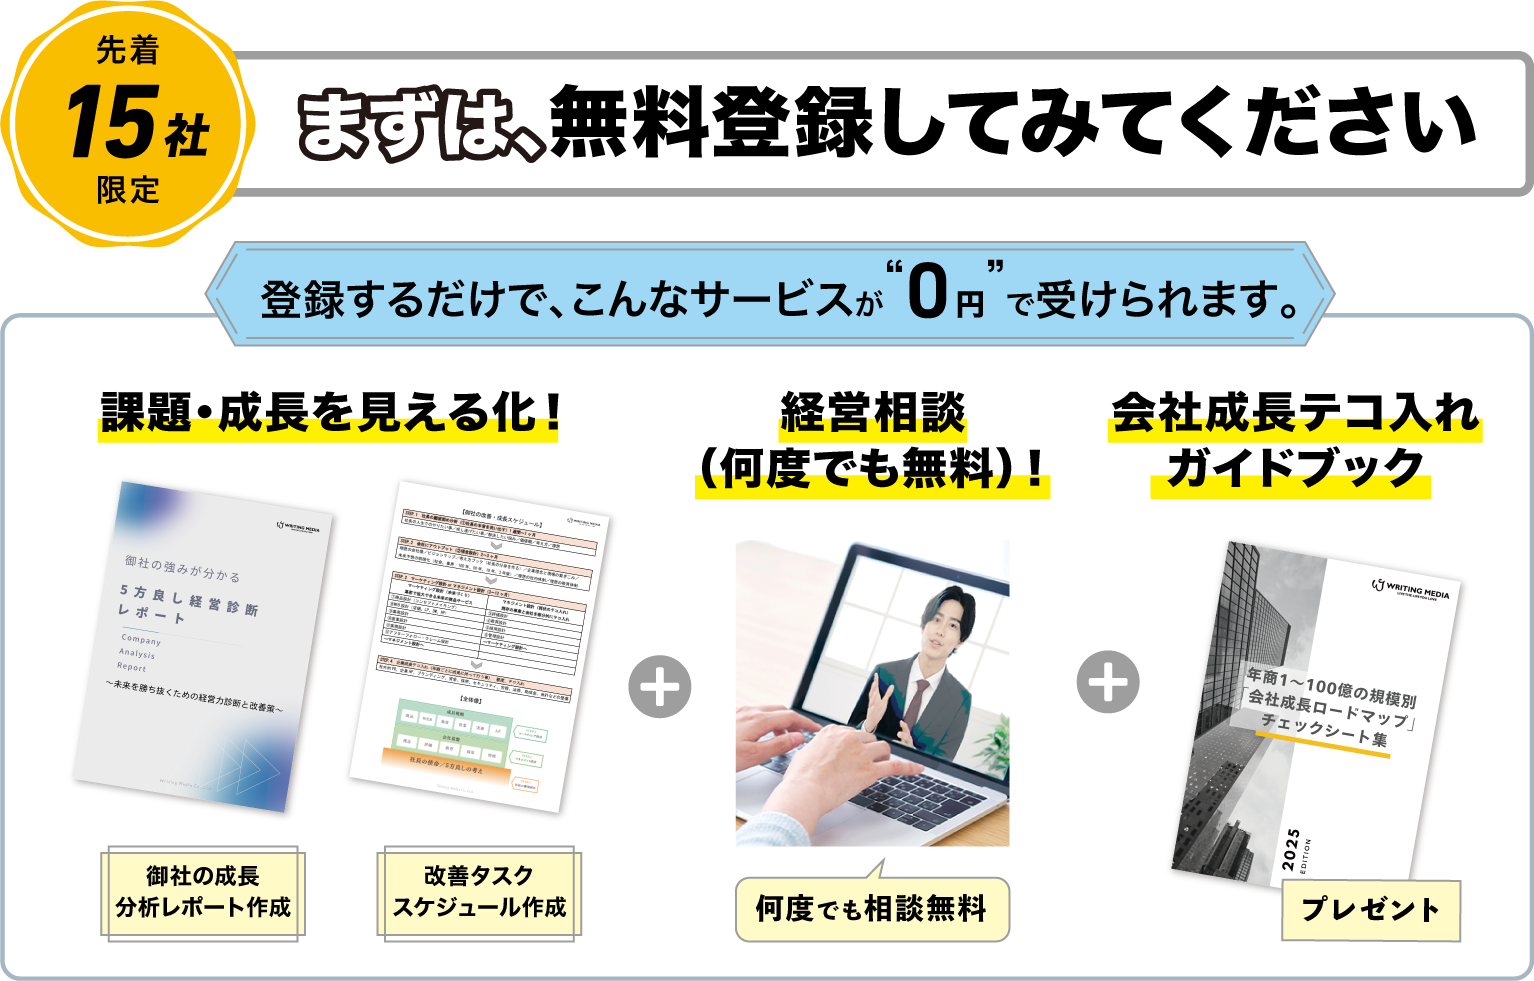
《相談実績》:年商1〜100億まで対応
売上UP・利益UP・組織の自走化/理念経営・次世代育成・事業承継まで網羅
5方良し経営で再設計
1.《会社良し》
固定費最適化で“利益が残る経営基盤”を作る
固定費が最適化されることで、経営基盤が安定します。また、未来投資しやすくなります。さらに、「今月を乗り切る経営」から脱却しやすくなります。その結果、社長も未来戦略へ集中できるようになります。
固定費に追われる会社ほど、「今月どうするか」で頭がいっぱいになります。その結果、未来戦略、商品改善、人材育成などへ時間もお金も使えなくなります。また、固定費負担が重い状態では、「売上を作るためなら何でもやる経営」に入りやすくなります。しかし、それでは利益率がさらに悪化しやすくなります。
一方で、固定費が整理されている会社は強いです。例えば、不要コストを削減しつつ、必要投資へ集中できるようになります。また、継続利益が増えることで、毎月ゼロから売上を作るプレッシャーも減ります。その結果、社長は「目先対応」ではなく、「未来改善」へ集中しやすくなります。
さらに、利益余白ができることで、AI投資、DX投資、人材投資もしやすくなります。つまり、固定費最適化とは、“守り”ではなく、“未来へ進むための土台作り”なのです。
また、固定費が適正化される会社ほど、経営判断も安定します。なぜなら、「資金不安」が減るからです。資金不安が強い会社ほど、短期判断や感情判断が増えます。しかし、利益余白がある会社は、「本当に必要な投資か」を冷静に判断しやすくなります。つまり、固定費改善とは、“経営の安定性”そのものを高めることなのです。
2.《従業員良し》
固定費改善で“安心して働ける組織”を作る
無理案件や低利益案件が減ることで、社員疲弊も減ります。また、教育や改善へ時間を使いやすくなります。その結果、安心して働ける環境につながります。
利益率が低い会社ほど、社員負荷が高くなりやすいです。例えば、人員不足、長時間労働、急対応、無理納期などです。また、「利益が少ないから件数を増やすしかない状態」になることで、現場疲弊も増加します。その結果、「頑張っても余裕がない会社」になりやすくなります。
しかし、固定費が整理され、利益率が改善すると、社員余白が生まれます。例えば、教育時間、改善時間、コミュニケーション時間などです。また、「利益にならない案件を断れる会社」になることで、現場ストレスも減ります。さらに、理念に沿った案件選定ができるようになることで、社員も「何のために働いているか」を理解しやすくなります。
その結果、社員自主性も高まりやすくなります。なぜなら、「ただ忙しいだけの会社」ではなく、「未来へ向かう会社」へ変わるからです。つまり、固定費改善とは、“社員を削ること”ではなく、“社員が力を発揮できる余白を作ること”なのです。
また、利益余白ができることで、評価制度改善や福利厚生改善もしやすくなります。その結果、離職率低下にもつながります。つまり、固定費最適化とは、“社員が安心できる経営”にもつながるのです。
3.《顧客良し》
利益余白が“顧客満足度向上”につながる
価値重視経営になることで、商品品質や対応品質が向上します。また、利益余白ができることで、サポート品質も向上しやすくなります。その結果、顧客満足度も高まります。
利益率が低い会社ほど、「件数を回す経営」になりやすくなります。その結果、一人ひとりの顧客対応が雑になりやすくなります。また、現場疲弊によって、ミスやクレームも増えやすくなります。さらに、「利益が少ないから短時間で終わらせたい」という空気が強くなることで、顧客満足度も低下しやすくなります。
一方で、利益余白がある会社は強いです。例えば、サポート品質向上、対応速度改善、アフターフォロー強化などへ投資しやすくなります。また、「価格勝負」ではなく、「価値勝負」ができるようになります。その結果、価格だけで比較されにくくなります。さらに、理念に共感する顧客が増えることで、継続率や紹介率も高まりやすくなります。
つまり、固定費改善とは、“利益を増やすこと”だけではなく、“顧客へ価値提供し続ける余白を作ること”なのです。
また、利益余白がある会社ほど、クレーム対応も丁寧になりやすいです。なぜなら、現場へ余裕があるからです。その結果、「価格ではなく信頼で選ばれる会社」へ進化しやすくなります。つまり、利益率改善とは、“顧客満足度改善”にも直結しているのです。
4.《世間良し》
理念に沿った固定費改善で“信頼される会社”になる
理念に沿った経営を行うことで、社会的信頼も高まりやすくなります。また、「利益のためなら何でもやる会社」から脱却しやすくなります。
利益に苦しむ会社ほど、「今を生き残ること」が最優先になりやすくなります。その結果、不採算案件、無理営業、過剰値引き、社員無理稼働などが増えやすくなります。しかし、この状態では、長期的な信頼は積み上がりません。
一方で、理念基準で固定費改善できる会社は強いです。例えば、「社員疲弊する案件は断る」「理念一致しない案件はやらない」「無理な安売りはしない」などです。その結果、社会からの信頼も高まりやすくなります。また、「利益だけではなく価値を重視する会社」として認識されやすくなります。
さらに、利益余白がある会社ほど、地域貢献、人材育成、社会貢献などへも取り組みやすくなります。その結果、長期的ブランド価値も高まりやすくなります。つまり、固定費改善とは、“削る経営”ではなく、“信頼を積み上げる経営”なのです。
また、理念に沿った経営を続ける会社ほど、採用力も強くなります。なぜなら、「この会社で働きたい」と思われやすくなるからです。つまり、固定費最適化とは、“社会から選ばれる会社作り”にもつながるのです。
5.《次世代良し》
AI時代でも生き残れる“持続可能な会社”になる
未来基準で固定費改善できる会社は、AI時代でも柔軟に変化対応できます。また、継続利益が増えることで、持続可能な企業基盤につながります。
これからの時代は、「売上がある会社」より、「変化対応できる会社」が強くなります。そのためには、利益余白が必要です。しかし、固定費に追われる会社は、未来投資ができません。その結果、AI、DX、自動化などへの対応も遅れやすくなります。
一方で、固定費が最適化されている会社は、未来投資しやすくなります。例えば、AI導入、自動化、教育強化、DX推進などです。また、継続利益が増えることで、「未来を考える余白」も生まれます。その結果、時代変化へ柔軟に対応しやすくなります。
さらに、固定費改善された会社ほど、「社長依存」から脱却しやすくなります。例えば、ルール化、マニュアル化、AI活用によって、少人数でも回る組織へ進化しやすくなります。つまり、固定費改善とは、“未来でも生き残れる会社”へ進化することなのです。
また、持続可能な会社ほど、短期利益だけで動きません。「5年後、10年後に必要とされるか」を基準に経営できます。その結果、次世代へ残せる企業基盤が作りやすくなります。
固定費削減とは、「お金を減らすこと」ではありません。本質は、“未来へ必要な価値へ集中できる経営構造”を作ることなのです。
単なる節約ではなく、利益余白を作り、社員余白を作り、顧客満足を高め、未来投資できる状態を作ることが重要です。つまり、固定費改善とは、“未来へ進める5方良し経営”そのものなのです。
固定費を削減しても利益が残らない会社には、共通点があります。それは、「経営構造」が整理されていないことです。
社長の分身では、単なるコスト削減ではなく、理念、利益構造、組織設計、営業設計、未来戦略まで整理します。また、「何を削るべきか」だけではなく、「何へ投資すべきか」まで整理します。
一度、社長の分身にご相談ください。年商1~100億まで対応。どんな悩みも無料で相談できます。
社長の本音を出して、理想、原理原則、丸投げチーム設計まで整理します。
中小企業の固定費問題は、単なる節約問題ではありません。本質は、「利益が残る構造を作れているか」です。
安売り構造、工数管理不足、社長依存、理念不足、継続利益不足などが重なることで、固定費プレッシャーは増幅されます。
しかし、固定費構造を整理し、利益率改善し、未来基準で経営設計できる会社は強いです。
つまり、固定費削減とは、“未来へ進める会社へ進化する経営改善”なのです。
売り上げUPを急いでしたい方へ
ー あなたの頭の中を整理し、売上を何倍にも ー
経営の悩み、整理できていますか?
「社長の分身」は、あなたの“もう一人の頭脳”として、
売上・利益・組織・理念を一気に最適化します。
《こんな方におすすめ》
売上が伸び悩んでいる/幹部が育たずすべてを自分で抱えている/経営の方向性を整理したい
《相談実績》:年商1〜100億まで対応
売上UP・利益UP・組織の自走化/理念経営・次世代育成・事業承継まで網羅